
Actualizado: octubre de 2026 · Autor: Ivo Miguel · Contenidos sobre vivienda, reformas y seguros · Lectura: 8 min
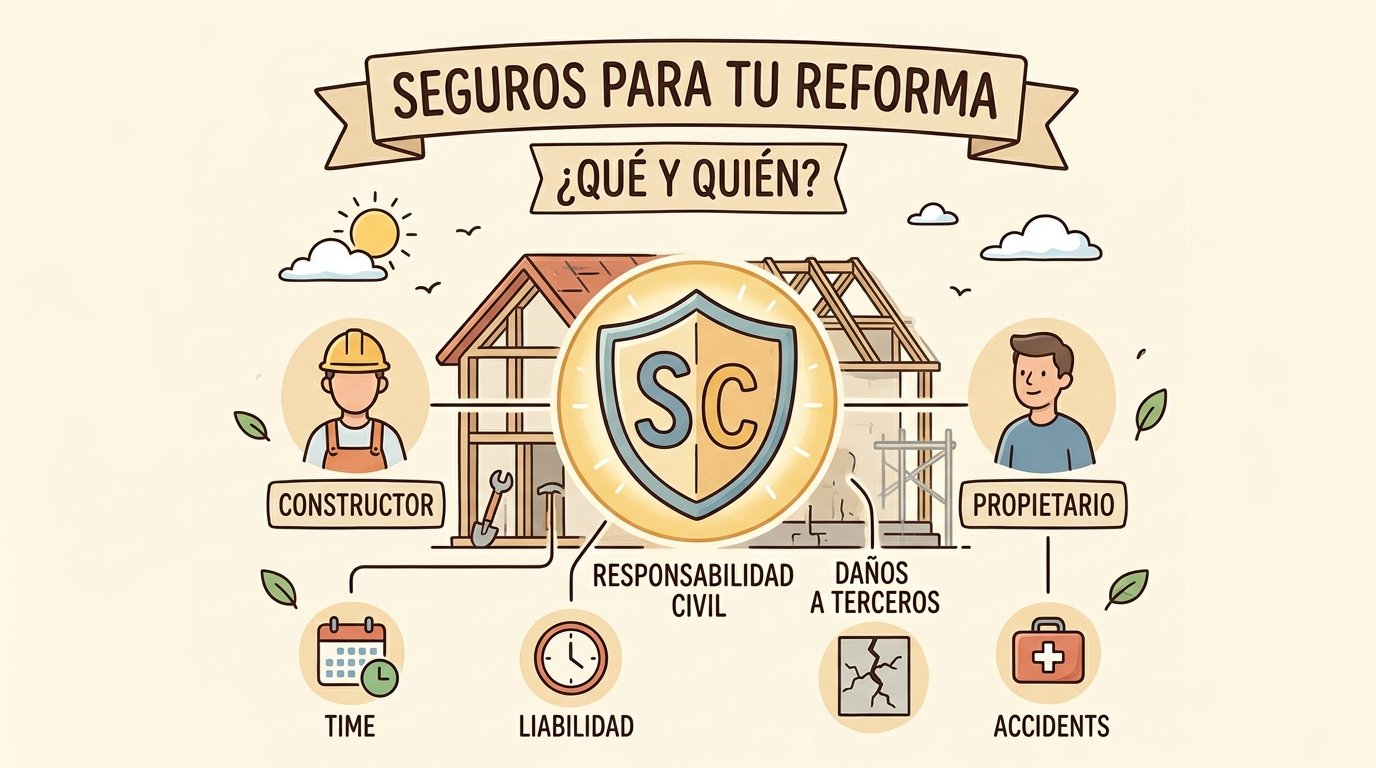
Respuesta corta: no existe un único «seguro de reforma». Para una obra normal de baño, cocina, suelos o pintura, lo mínimo razonable es (1) que la empresa o autónomo que contratas tenga un seguro de responsabilidad civil vigente, y (2) que avises a tu aseguradora de hogar antes de empezar. En obras grandes o estructurales se añade más protección. Esta guía te dice cuál según tu caso.
Para elegir bien a la empresa y redactar el contrato, mira nuestra guía Cómo elegir un reformista de confianza.
Qué necesitas según tu obra
Orientativo. Las pólizas varían mucho: confirma siempre con tu aseguradora y con un técnico.
| Tipo de obra | RC de la empresa | Avisar al seguro de hogar | Seguro de obra (todo riesgo construcción) | Técnico con proyecto y su RC |
|---|---|---|---|---|
| Pintura, suelos, cambio de puertas | Sí | Recomendable | No suele hacer falta | No |
| Reforma de baño o cocina | Sí | Sí | Normalmente no; valorar si el presupuesto es alto o la vivienda queda vacía | Normalmente no |
| Derribo de tabiques o cambio de distribución | Sí | Sí | Valorar | Según el caso: consulta a un técnico |
| Reforma integral o con intervención estructural | Sí | Sí | Recomendable | Sí |
| Fachada, cubierta o ampliación | Sí | Sí | Recomendable | Sí; además, valorar el seguro decenal |
Los seguros, uno por uno
1. Responsabilidad civil (RC) de la empresa de reformas
Cubre daños a terceros que cause el contratista en su actividad, dentro de los límites de la póliza. Es el que responde, por ejemplo, si una tubería rota inunda al vecino de abajo.
Antes de firmar, pide por escrito:
- Certificado de seguro vigente, con aseguradora y número de póliza.
- Fecha de vencimiento.
- Actividad cubierta (que incluya obras de reforma en viviendas).
- Límite de indemnización por siniestro y por año, y franquicia.
Un certificado no garantiza que la aseguradora pague cualquier daño: depende de la responsabilidad acreditada, de las exclusiones y del capital asegurado. Pero contratar a quien no lo tiene te deja a ti con todo el riesgo económico.
2. Tu seguro de hogar
No sustituye al seguro del contratista, y muchas pólizas limitan o excluyen daños durante obras, demoliciones o mala ejecución, o ponen condiciones si la vivienda está vacía. Los daños por errores de la empresa se reclaman, en principio, a su RC.
Qué hacer: avisa a tu aseguradora de qué obra harás, cuánto durará, si habrá derribos o cambios de instalaciones y si la casa quedará vacía. Pide la respuesta por escrito. Al terminar, actualiza el capital de continente y contenido: una cocina nueva o mejores acabados pueden dejarte infraasegurado.
3. Seguro todo riesgo construcción (TRC)
Cubre daños materiales accidentales en la propia obra (y según contrato, robo de materiales, fenómenos atmosféricos o RC frente a terceros). Para una reforma sencilla no suele compensar. Piénsalo si hay derribos importantes, estructura, andamios, mucho presupuesto, varios gremios independientes o la vivienda va a estar meses vacía.
Pide que figuren expresamente: dirección de la obra, suma asegurada, periodo, daños cubiertos, daños a viviendas colindantes, daños por agua, franquicia y exclusiones. Que lo revise un corredor independiente antes de firmar.
Precio orientativo: [COMPLETAR con 2 o 3 presupuestos reales que hayas solicitado, indicando fecha y tipo de obra. Si no tienes datos, mejor omitir este apartado que inventar cifras.]
4. RC profesional del técnico
Si la obra necesita proyecto o dirección facultativa (arquitecto, arquitecto técnico, ingeniero), ese profesional debe tener su propia RC profesional. Comprueba qué servicios incluye el encargo: proyecto, dirección de obra, dirección de ejecución, coordinación de seguridad y salud. No se dan por supuestos.
5. Seguro decenal
Cubre durante diez años daños graves que afectan a la estabilidad o resistencia estructural y está ligado a la Ley de Ordenación de la Edificación (LOE). No suele exigirse en una reforma interior ordinaria (baño, cocina, pintura, suelos). Puede entrar en obras de ampliación, rehabilitación o reforma que alteren de forma relevante la estructura o la configuración del edificio. No es correcto decir que «toda reforma integral lo necesita», ni descartarlo sin consultar. Confirma el caso con un técnico competente.
6. Seguro de la comunidad
Cubre daños en elementos comunes según su póliza, pero no protege tu reforma privada. Si la obra daña una bajante, la fachada o a un vecino, pueden intervenir varias pólizas: la RC de la empresa, tu hogar, la comunidad y la del técnico. Avisa a la comunidad antes de empezar si habrá ruido, ascensor, contenedor, andamios o afectación a zonas comunes.
Trabajadores en tu obra: qué te toca a ti
El seguro de hogar no cubre accidentes de los trabajadores. La empresa debe cumplir con sus obligaciones laborales y de prevención. Como propietario que impulsa y paga la obra, puedes tener la condición de promotor a efectos de prevención (así lo explica el Instituto Nacional de Seguridad y Salud en el Trabajo). En obras donde intervienen varias empresas o autónomos puede ser necesario un coordinador de seguridad y salud (Real Decreto 1627/1997).
Por eso conviene no aceptar mano de obra informal: pide a la empresa datos fiscales, confirmación de que su personal está dado de alta o que los autónomos trabajan por cuenta propia, y quién subcontrata a quién.
Si ocurre un siniestro: qué hacer, paso a paso
- Evita que el daño crezca: corta el agua, la luz o el gas si procede.
- Documenta todo: fotos y vídeo de los daños y de la obra, mensajes y nombres de los afectados.
- Avisa a la empresa por escrito y pídele que comunique el siniestro a su aseguradora de RC.
- Avisa a tu aseguradora de hogar. Por ley, el asegurado debe comunicar el siniestro en un máximo de siete días desde que lo conoce, salvo que la póliza fije un plazo más amplio (Ley de Contrato de Seguro). Hazlo cuanto antes y revisa tu póliza.
- Si hay daños a vecinos, intercambia datos y, si es posible, rellena un parte amistoso.
- Conserva las facturas de reparaciones urgentes y del mal estado previo si lo hubiera.
Checklist antes de empezar la obra
- Tengo contestación por escrito de mi aseguradora de hogar.
- La empresa me ha dado un certificado de RC vigente, con actividad y límites.
- El contrato, el presupuesto y el calendario están firmados.
- Sé quién responde por los subcontratistas.
- He avisado a la comunidad y consultado licencias.
- Si hay estructura o proyecto, tengo técnico competente con RC profesional.
- He valorado un seguro de obra si el riesgo lo justifica.
- Tengo fotos del estado previo de mi vivienda y de las zonas comunes.
Preguntas rápidas
¿Es obligatorio contratar un seguro para una reforma doméstica sencilla? No existe un seguro único obligatorio para el propietario en una reforma sencilla, pero sí es esencial comprobar la RC de la empresa y avisar a tu aseguradora. Con proyecto o estructura pueden aplicarse requisitos adicionales.
¿Quién paga el seguro de RC del contratista? El propio contratista: forma parte de sus costes de actividad. No debe pedirte que lo contrates tú en su nombre sin una explicación clara.
Este artículo es informativo y no sustituye el asesoramiento de un corredor de seguros o un técnico ante un caso concreto.
Fuentes
Instituto Nacional de Seguridad y Salud en el Trabajo (INSST): información y recursos sobre obras de construcción
Real Decreto 1627/1997, de 24 de octubre, sobre seguridad y salud en obras de construcción — BOE
Ley 38/1999, de 5 de noviembre, de Ordenación de la Edificación — BOE
Ley 50/1980, de 8 de octubre, de Contrato de Seguro — BOE
[…] Que tiene seguro de responsabilidad civil vigente. Pide el certificado. Qué debe figurar y qué otros seguros pueden hacer falta lo explicamos en Seguros para una reforma. […]
[…] Contrato por escrito con alcance, calidades, pagos por hitos y plazos. Modelo y cláusulas en Contrato de reforma: cláusulas imprescindibles. Seguros en Seguros para una reforma. […]
[…] Esta guía te da, cláusula por cláusula, qué debe decir y un texto de ejemplo para adaptar. Antes de contratar, mira también cómo elegir a un reformista de confianza y qué seguros necesita la obra. […]