Deducciones fiscales por reformar tu vivienda en 2026: eficiencia energética y autoconsumo

Actualizado: octubre de 2026 · Autor: Ivo Miguel · Contenidos sobre vivienda, reformas y consumo · Lectura: 8 min
Aviso: las deducciones de este artículo tienen plazos que terminan el 31 de diciembre de 2026 (obras en viviendas individuales). La normativa ha cambiado varias veces en los últimos meses. Antes de tomar una decisión, comprueba el estado actual en la sede electrónica de la Agencia Tributaria.
Respuesta corta: en España no existe una deducción general en el IRPF por reformar tu vivienda, sea cual sea la obra. Lo que sí existe son deducciones específicas por obras que mejoren la eficiencia energética (acreditadas con certificado energético) y, desde 2026, una nueva por instalar autoconsumo renovable. Si tu reforma no toca aislamiento, ventanas, climatización o consumo energético, no podrás aplicarte ninguna de ellas. Sí puedes beneficiarte del IVA reducido del 10 %, que no es una deducción sino un tipo que se aplica en la factura (ver más abajo).
Qué ha pasado con estas deducciones (en breve)
Las deducciones por obras de eficiencia energética nacieron en 2021 y llegaron a quedar temporalmente en suspenso cuando un decreto-ley que las prorrogaba no fue convalidado en el Congreso. La norma que las recupera es el Real Decreto-ley 7/2026, de 20 de marzo, con efectos desde el 1 de enero de 2025. Según la Agencia Tributaria, este decreto:
- Prorroga hasta el 31 de diciembre de 2026 las deducciones del 20 % y del 40 % (viviendas).
- Prorroga hasta el 31 de diciembre de 2027 la del 60 % (edificios de uso predominantemente residencial).
- Crea una nueva deducción por instalación de autoconsumo renovable en 2026.
Texto del Real Decreto-ley 7/2026 en el BOE · Nota de la Agencia Tributaria
Las deducciones, de un vistazo
| Deducción | Qué obra exige | Base máxima | Deducción máxima | Plazos |
|---|---|---|---|---|
| 20 % | Reducir al menos un 7 % la demanda de calefacción y refrigeración | 5.000 € | 1.000 € | Pagos hasta 31/12/2026; certificado posterior antes del 1/1/2027 |
| 40 % | Reducir al menos un 30 % el consumo de energía primaria no renovable, o alcanzar clase A o B | 7.500 € | 3.000 € | Pagos hasta 31/12/2026; certificado posterior antes del 1/1/2027 |
| 60 % (edificios residenciales; comunidades de propietarios) | Reducir al menos un 30 % el consumo de energía primaria no renovable del edificio, o alcanzar clase A o B | 5.000 € anuales, hasta 15.000 € acumulados | Hasta 9.000 € | Pagos hasta 31/12/2027; certificado posterior antes del 1/1/2028 |
| Autoconsumo renovable (nueva) | Instalación de sistemas de autoconsumo con energía renovable, terminada y pagada en 2026, en inmuebles de tu propiedad | 5.000 € | 10 % o 20 % de la base, según el caso | Instalación y pagos en 2026 |
Para el autoconsumo, comprueba en la Agencia Tributaria cuál de los dos porcentajes corresponde a tu instalación. La base se calcula restando las ayudas públicas recibidas, no se aplica a instalaciones afectas a una actividad económica y es incompatible con las deducciones de eficiencia energética para la misma instalación en el mismo inmueble.
Las deducciones del 20 % y del 40 % se aplican a la vivienda habitual, a una vivienda arrendada o a una en expectativa de alquiler (en este último caso, debes alquilarla antes del 31 de diciembre de 2027).
Ejemplos ilustrativos:
- Gastas 12.000 € en una obra que logra clase A. La base máxima es 7.500 €, así que te deduces el 40 % de 7.500 € = 3.000 €.
- Gastas 4.000 € en una obra que reduce un 8 % la demanda de calefacción y refrigeración. Te deduces el 20 % de 4.000 € = 800 €.
La deducción más rentable para una vivienda individual es la del 40 %, pero solo si el certificado posterior confirma de verdad el resultado.
Cuándo se aplica la deducción (ojo: no es cuando pagas)
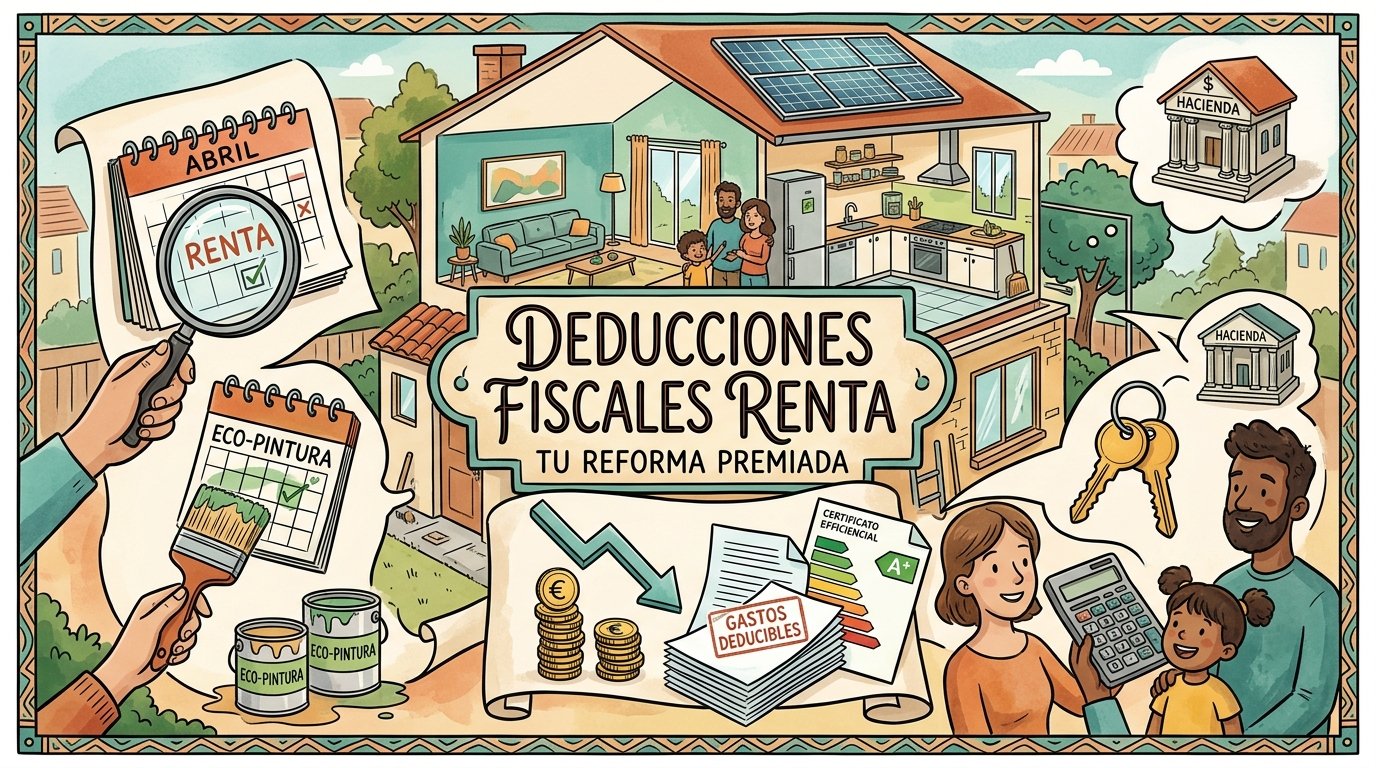
Aquí hay una confusión muy frecuente. La deducción se aplica en el periodo impositivo en el que se expide el certificado de eficiencia energética posterior a las obras, no necesariamente en el año en que pagaste. Y ese certificado, para las deducciones del 20 % y del 40 %, debe expedirse antes del 1 de enero de 2027.
Consecuencia práctica: si terminas la obra pero el certificado posterior se emite en 2027, pierdes la deducción, porque el plazo se habrá cerrado. No basta con pagar antes de fin de año: tiene que estar emitido también el certificado.
Por la fecha en que estamos (octubre de 2026), si quieres aprovechar estas deducciones debes calcular el tiempo de la obra y el de emisión y registro del certificado posterior. Si no llegas con margen, valora si merece la pena. Mientras no se publique una nueva prórroga, no se puede dar por hecho que la haya.
Si el certificado se emite en 2026, la deducción se aplicará en la declaración de la Renta de 2026, que se presenta en 2027. Si superas la base anual máxima, consulta cómo imputar el exceso en los ejercicios siguientes. Agencia Tributaria — Deducción por obras de mejora de eficiencia energética: periodo impositivo de aplicación
Requisitos comunes
- Certificado de eficiencia energética previo a la obra, con una antigüedad máxima de dos años respecto al inicio de las obras.
- Certificado posterior a la obra, emitido por técnico competente. Es el que acredita la mejora y determina si tienes derecho y en qué porcentaje. Pide que se registre en el registro de certificados de tu comunidad autónoma.
- Pago por medios bancarios (tarjeta, transferencia, cheque nominativo o ingreso en cuenta). No se admite el efectivo para la parte que quieras deducir.
- Vivienda habitual, arrendada o en expectativa de alquiler (20 % y 40 %).
- No dan derecho a deducción las obras en la parte de la vivienda afecta a una actividad económica.
¿Se pueden combinar?
Sí, siempre que correspondan a actuaciones distintas. Por ejemplo, la deducción del 20 % para una obra de aislamiento y la del 40 % para otra actuación (como una instalación de aerotermia) si esa actuación logra por sí sola la mejora exigida. No puedes aplicar dos deducciones sobre la misma obra y el mismo gasto.
Subvenciones y deducción
Las ayudas públicas para eficiencia energética y la deducción fiscal pueden convivir, pero la parte de la obra financiada con subvención no debería formar parte de la base de deducción. Comprueba el tratamiento exacto de tu ayuda antes de contar con ambas. La Agencia Tributaria establece expresamente que las cantidades subvencionadas, o que vayan a serlo mediante una resolución definitiva, deben descontarse de la base en la nueva deducción por autoconsumo renovable. Agencia Tributaria — Deducción por instalación de sistemas de autoconsumo renovable
Errores que hacen perder la deducción
- No tener el certificado previo antes de empezar. Sin él no puedes demostrar cuánto ha mejorado la vivienda.
- Pagar en efectivo, aunque sea una parte: esa cantidad queda fuera de la base.
- No alcanzar el porcentaje de mejora exigido. La deducción depende del resultado, no solo del gasto.
- Que el certificado posterior se emita después del 31 de diciembre de 2026. Es el error más fácil de cometer en el último tramo del año.
- Confundir las modalidades. Cada una tiene su propio requisito técnico, porcentaje y límite de base.
Línea de tiempo para planificarlo
- Antes de empezar: pide el certificado de eficiencia energética previo y define qué mejora buscas (7 %, 30 % o clase A/B).
- Contrato: que figuren por escrito los materiales y el resultado que se persigue, y que los pagos se hagan por banco.
- Durante la obra: guarda facturas, justificantes de pago y documentación técnica.
- Al terminar: solicita el certificado posterior y asegúrate de que se emite y registra antes del 1 de enero de 2027.
- En la Renta: consulta las casillas correspondientes de Renta Web con tu certificado y justificantes a mano.
Y si mi reforma no es energética
Si cambias azulejos, reformas la cocina o pintas sin una actuación que mejore la eficiencia energética, no existe deducción estatal en el IRPF para ese gasto. Consulta si tu comunidad autónoma o ayuntamiento ofrece ayudas o deducciones propias.
Lo que sí puedes aplicar es el IVA reducido del 10 % en la factura, si se cumplen estos requisitos:
- Quien encarga la obra es una persona física (o comunidad de propietarios) y usa la vivienda para uso particular. No hace falta que sea la vivienda habitual, pero no se aplica a viviendas destinadas a alquiler.
- La construcción o rehabilitación terminó al menos dos años antes del inicio de las obras.
- La empresa no aporta materiales o, si lo hace, su coste no supera el 40 % de la base imponible.
Normalmente se acredita con una declaración escrita firmada por quien encarga la obra. Si no se cumplen, se aplica el 21 %.
Caso ilustrativo (ficticio): Una familia reformó su vivienda y, además de cambiar ventanas, mejoró el aislamiento. Antes de empezar pidió el certificado energético previo y comprobó con el técnico qué mejora necesitaba conseguir para optar a la deducción. Durante la obra pagó por transferencia y guardó todas las facturas. Al terminar, solicitó el certificado posterior con suficiente margen antes de finalizar 2026. La principal lección fue que no bastaba con hacer una reforma que pareciera eficiente: había que poder acreditar documentalmente la mejora y cumplir los plazos fiscales.
Dudas rápidas
¿Cuál es la deducción más rentable en una vivienda individual? La del 40 %: hasta 3.000 € sobre una base máxima de 7.500 €, si la obra consigue reducir un 30 % el consumo de energía primaria no renovable o la clase A o B.
¿Puedo deducir lo que pagué en efectivo? No esa parte. Todo lo que quieras incluir en la base debe pagarse por medios bancarios.
¿Hay deducción por reformar la cocina o el baño sin mejorar la eficiencia energética? No a nivel estatal. Lo que existe es el IVA reducido del 10 % en la factura, si cumples los requisitos.
Este artículo es informativo y no sustituye el asesoramiento de un asesor fiscal. Comprueba siempre los plazos y requisitos vigentes en la Agencia Tributaria.